Domain eurasien.de kaufen?
Wir ziehen mit dem Projekt
eurasien.de um.
Sind Sie am Kauf der Domain
eurasien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eurasien.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
Winzergenossenschaft eG Schriesheim 2025 Gewürztraminer HandwerkUnser Gewürztraminer begeistert mit seiner intensiven Aromatik und einer eleganten Restsüße, die perfekt mit der natürlichen Würze der Rebsorte harmoniert. In der Nase entfalten sich betörende Düfte von Rosenblüten, Litschi, reifen Pfirsichen und einem Hauch exotischer Gewürze. Am Gaumen zeigt er sich vollmundig, weich und aromatisch, mit einer fein ausbalancierten Süße, die die üppige Frucht perfekt unterstreicht. Der Abgang ist lang, duftig und rund.9,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Winzergenossenschaft eG Schriesheim 2025 Chardonnay HandwerkUnser Chardonnay duftet elegant und vielschichtig nach grünem Apfel, Zitrusfrüchten und reifer Birne, begleitet von feinen floralen und mineralischen Noten. Am Gaumen zeigt er sich trocken, klar und ausgewogen, mit frischer Säure und einer harmonischen Frucht.7,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Weingut Berger 2025 Weißburgunder TraditionDieser Weißburgunder überzeugt mit einer eleganten Fülle und beeindruckender Tiefe. Ausgebaut im großen Holzfass, zeigt er nussige Aromen, die von zarten Vanilletönen und einem cremigen Mundgefühl begleitet werden. Die harmonische Balance zwischen feiner Säure und reifer Frucht verleiht dem Wein eine nachhaltige Struktur. Der Weißburgunder stammt vom Weingut Berger in Niederösterreich, wo die Familie seit Generationen auf Qualität und Regionalität setzt. Die Trauben werden sorgfältig selektioniert und der Wein reift behutsam, um seine komplexe Stilistik zu entfalten. Mit 14% Alkohol besticht er durch Präsenz ohne Schwere. Servieren Sie ihn bei 10-12°C zu geräuchertem Fisch, Risotto oder Geflügel. Ein raffinierter Genusswein, der die Handschrift des Terroirs und des engagierten Winzerteams trägt.8,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **


Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
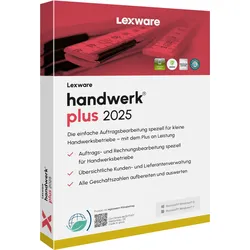
Lexware handwerk plus 2025Lexware Handwerk Plus 2025, Jahreslizenz - Produktbeschreibung Lexware Handwerk Plus 2025, Jahreslizenz: Ihre professionelle Softwarelösung für Handwerksbetriebe Eine effiziente Auftragsbearbeitung, Rechnungsstellung und Projektverwaltung sind der Schlüssel zum Erfolg für Handwerksbetriebe. **Lexware Handwerk Plus 2025, Jahreslizenz** bietet Ihnen eine umfassende und benutzerfreundliche Softwarelösung, die speziell für die Bedürfnisse von kleinen und mittelständischen Handwerksbetrieben entwickelt wurde. Die Software hilft Ihnen, Ihre Geschäftsprozesse zu optimieren, von der Angebots- und Auftragsbearbeitung bis hin zur Erstellung von Rechnungen und Gutschriften. Mit der Jahreslizenz haben Sie für 12 Monate Zugang zu allen Funktionen sowie regelmäßige Updates, um stets den neuesten gesetzlichen Anforderungen gerecht zu werden. In dieser Produktbeschreibung erfahren Sie alles über die ...452,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
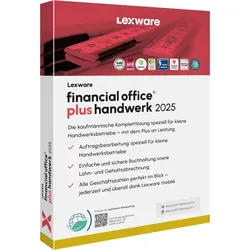
Lexware financial office plus handwerk 2025Lexware Financial Office Plus Handwerk 2025, Jahreslizenz - Produktbeschreibung Lexware Financial Office Plus Handwerk 2025, Jahreslizenz: Die ideale Softwarelösung für Handwerksbetriebe Eine effiziente Verwaltung der Buchhaltung, Lohnabrechnung und Auftragsbearbeitung ist essenziell für den Erfolg eines Handwerksbetriebs. **Lexware Financial Office Plus Handwerk 2025, Jahreslizenz** bietet Ihnen eine umfassende und benutzerfreundliche Softwarelösung, die speziell auf die Bedürfnisse von Handwerksunternehmen zugeschnitten ist. Diese Software vereint alle wichtigen Bereiche der Unternehmensverwaltung in einer einzigen Anwendung und hilft Ihnen dabei, Ihre Finanzen, Löhne, Gehälter und Aufträge einfach und übersichtlich zu organisieren. Mit der Jahreslizenz erhalten Sie für 12 Monate Zugriff auf alle Funktionen und regelmäßige Updates, um stets den neuesten gesetzlichen Anforderungen ge...944,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winzergenossenschaft eG Schriesheim 2025 Gewürztraminer HandwerkUnser Gewürztraminer begeistert mit seiner intensiven Aromatik und einer eleganten Restsüße, die perfekt mit der natürlichen Würze der Rebsorte harmoniert. In der Nase entfalten sich betörende Düfte von Rosenblüten, Litschi, reifen Pfirsichen und einem Hauch exotischer Gewürze. Am Gaumen zeigt er sich vollmundig, weich und aromatisch, mit einer fein ausbalancierten Süße, die die üppige Frucht perfekt unterstreicht. Der Abgang ist lang, duftig und rund.9,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
-
Winzergenossenschaft eG Schriesheim 2025 Chardonnay HandwerkUnser Chardonnay duftet elegant und vielschichtig nach grünem Apfel, Zitrusfrüchten und reifer Birne, begleitet von feinen floralen und mineralischen Noten. Am Gaumen zeigt er sich trocken, klar und ausgewogen, mit frischer Säure und einer harmonischen Frucht.7,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Weingut Berger 2025 Weißburgunder TraditionDieser Weißburgunder überzeugt mit einer eleganten Fülle und beeindruckender Tiefe. Ausgebaut im großen Holzfass, zeigt er nussige Aromen, die von zarten Vanilletönen und einem cremigen Mundgefühl begleitet werden. Die harmonische Balance zwischen feiner Säure und reifer Frucht verleiht dem Wein eine nachhaltige Struktur. Der Weißburgunder stammt vom Weingut Berger in Niederösterreich, wo die Familie seit Generationen auf Qualität und Regionalität setzt. Die Trauben werden sorgfältig selektioniert und der Wein reift behutsam, um seine komplexe Stilistik zu entfalten. Mit 14% Alkohol besticht er durch Präsenz ohne Schwere. Servieren Sie ihn bei 10-12°C zu geräuchertem Fisch, Risotto oder Geflügel. Ein raffinierter Genusswein, der die Handschrift des Terroirs und des engagierten Winzerteams trägt.8,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Winzergenossenschaft Rammersweier 2025 Riesling TraditionEleganter Weißwein mit fülligen Aromen von Zitrus, Quitte und Pfirsich, der Geschmack ist geprägt durch die feine Säure, die ihm eine rassige Art verleiht, das kräftige Aroma mit mineralischer Note und der reife Schmelz hinterlassen einen anhaltenden Nachhall.7,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Winzergenossenschaft Rammersweier 2025 Grauburgunder TraditionEin kräftiger Weißwein mit buttrigen Aromen von Quitte, Birne und Melone, frische Säure, feste Struktur, im Nachgeschmack entwickelt sich eine zarte mineralische Note, durch seine füllige Art ist er recht nachhaltig.7,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.