Domain eurasien.de kaufen?
Wir ziehen mit dem Projekt
eurasien.de um.
Sind Sie am Kauf der Domain
eurasien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eurasien.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
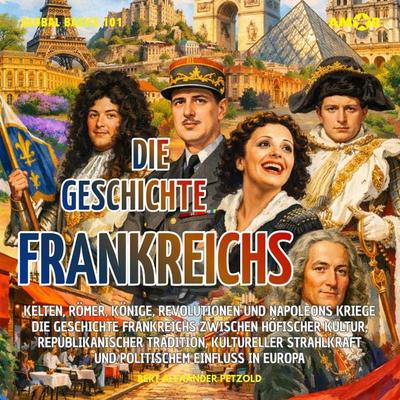
Die Geschichte Frankreichs - Kelten, Römer, Könige, Revolutionen und Napoleons Kriege - Höfische Kultur, republikanische Tradition und kulturelleDie Geschichte Frankreichs - Kelten, Römer, Könige, Revolutionen Und Napoleons Kriege - Höfische Kultur, Republikanische Tradition Und Kulturelle Strahlkraft Von Bert Alexander Petzold, Amor Audiobook, 978-3-692-12361-5, Sprecher: René Wagner,...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
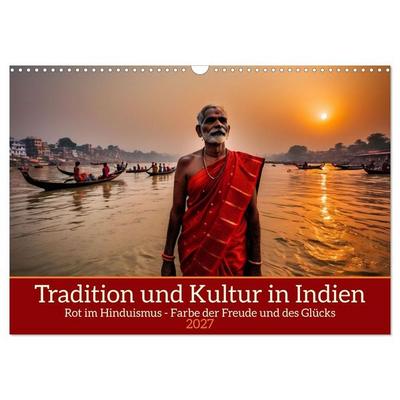
Tradition und Kultur in Indien (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderIndien Ist Bekannt Für Seine Reiche Kulturelle Vielfalt Und Traditionen, Die Seit Jahrhunderten In Der Gesellschaft Verwurzelt Sind. Die Farbe Rot Ein Wichtiges Symbol Für Tradition Und Kultur. Rot Wird Mit Glück, Liebe, Wohlstand Und Fruchtbarkeit...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte Frankreichs - Kelten, Römer, Könige, Revolutionen und Napoleons Kriege - Höfische Kultur, republikanische Tradition und kulturelleDie Geschichte Frankreichs - Kelten, Römer, Könige, Revolutionen Und Napoleons Kriege - Höfische Kultur, Republikanische Tradition Und Kulturelle Strahlkraft Von Bert Alexander Petzold, Amor Audiobook, 978-3-692-12361-5, Sprecher: René Wagner,...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tradition und Kultur in Indien (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderIndien Ist Bekannt Für Seine Reiche Kulturelle Vielfalt Und Traditionen, Die Seit Jahrhunderten In Der Gesellschaft Verwurzelt Sind. Die Farbe Rot Ein Wichtiges Symbol Für Tradition Und Kultur. Rot Wird Mit Glück, Liebe, Wohlstand Und Fruchtbarkeit...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.