Domain eurasien.de kaufen?
Wir ziehen mit dem Projekt
eurasien.de um.
Sind Sie am Kauf der Domain
eurasien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eurasien.de kaufen?
Wie sicher sind die Banken App?
Wie sicher sind die Banken App? Banken Apps sind in der Regel sehr sicher, da sie strenge Sicherheitsmaßnahmen wie Verschlüsselungstechnologien und Zwei-Faktor-Authentifizierung verwenden. Die meisten Banken investieren erhebliche Ressourcen in die Sicherheit ihrer Apps, um sicherzustellen, dass die persönlichen und finanziellen Daten der Benutzer geschützt sind. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie die Verwendung von sicheren Passwörtern und die Aktualisierung der App regelmäßig. Trotz der hohen Sicherheitsstandards ist es jedoch wichtig, vorsichtig zu sein und verdächtige Aktivitäten sofort zu melden. **
Können Banken eine bestimmte 2FA-App vorschreiben?
Banken können in der Regel keine bestimmte 2FA-App vorschreiben, da die Auswahl der 2FA-Methode in der Regel dem Kunden überlassen bleibt. Allerdings können Banken bestimmte 2FA-Apps empfehlen oder bevorzugen, da diese möglicherweise als sicherer oder benutzerfreundlicher angesehen werden. Letztendlich liegt es jedoch in der Verantwortung des Kunden, welche 2FA-App er verwendet. **

Ähnliche Suchbegriffe für Banken-App
Top-Angebote
Produkte zum Begriff Banken-App:
-
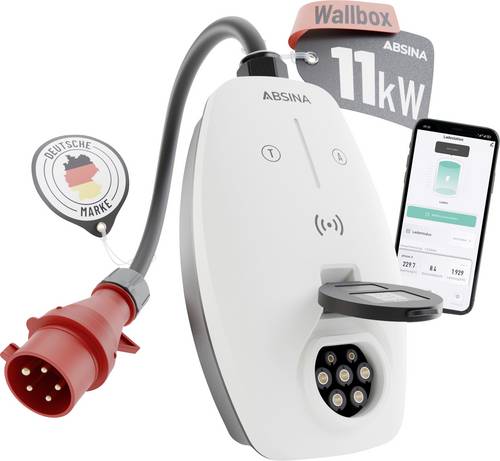
Absina Wallbox Typ 2 Mode 3 16A 11kW App, RFIDEntdecken Sie die Freiheit einer zuverlässigen und leistungsstarken Ladelösung für Ihr Elektrofahrzeug! Unsere innovative Wallbox bietet Ihnen flexibles und effizientes Laden mit einer Ladeleistung von 11kW und einem einstellbaren Ladestrom von 8A bis 16A. Mit der intuitiven App-Steuerung können Sie den Ladevorgang bequem von Ihrem Smartphone aus überwachen und steuern, sodass Sie jederzeit die volle Kontrolle über den Ladezustand Ihres Fahrzeugs haben. Zudem sorgt das mitgelieferte CEE-Anschlusskabel für einen einfachen und sicheren Anschluss an Ihr Stromnetz. Ladestromanpassung direkt am Gerät Der Ladestrom (6A / 8A / 10A / 13A / 16A) kann nun direkt an der Wallbox eingestellt werden. Ladestartverzögerung direkt am Gerät Die Startverzögerung (2h / 4h / 6h / 8h / 10h) kann nun ebenfalls direkt an der Wallbox eingestellt werden. Deaktivierbarer RFID-Schutz Die RFID-Schutzfunktion kann deaktiviert werden, wenn die Wallbox beispielsweise dauerhaft in einer geschützten Umgebung wie einer privaten Garage eingesetzt wird. Verbesserte App-Verbindung Die Wallbox ermöglicht einen flexibleren Einsatz auch bei eingeschränkter WLAN-Verfügbarkeit. Steuerung der Wallbox per App genügt eine Bluetooth- oder WLAN-Verbindung. (Für die erstmalige Einrichtung der App werden weiterhin Bluetooth und WLAN benötigt. Falls kein WLAN vorhanden ist, kann dies beispielsweise über einen mobilen Hotspot eines zweiten Smartphones gelöst werden.)304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie lautet die Geschichte der Banken von 1924 bis 1929?
In den Jahren von 1924 bis 1929 erlebten die Banken eine Phase des Wachstums und der Expansion. Die Wirtschaft florierte und die Banken profitierten von steigenden Kreditvergaben und Investitionen. Dies führte zu einem Boom an der Börse, der jedoch im Oktober 1929 mit dem Börsencrash endete und die Weltwirtschaftskrise auslöste. Viele Banken gingen bankrott und es kam zu einer massiven Krise im Bankensektor. **
-
Können Banken beglaubigen?
Ja, Banken können beglaubigen. Oft bieten Banken diesen Service an, um die Echtheit von Dokumenten wie z.B. Unterschriften zu bestätigen. Dies kann zum Beispiel bei Verträgen, Vollmachten oder anderen wichtigen Dokumenten erforderlich sein. Es ist ratsam, vorher bei der Bank nachzufragen, ob sie beglaubigen können und welche Unterlagen dafür benötigt werden. In der Regel wird für die Beglaubigung eine Gebühr erhoben. **
-
Welche Banken Echtzeitüberweisung?
Welche Banken bieten Echtzeitüberweisungen an? Echtzeitüberweisungen werden in Deutschland von den meisten Banken angeboten, darunter beispielsweise die Sparkassen, Volksbanken, Commerzbank, Deutsche Bank und Postbank. Auch Online-Banken wie N26, ING und DKB ermöglichen Echtzeitüberweisungen. Es ist jedoch ratsam, vorab bei der eigenen Bank nachzufragen, ob sie diesen Service anbietet, da nicht alle Banken bereits Echtzeitüberweisungen unterstützen. Die Einführung der Echtzeitüberweisungen ist Teil des SEPA-Instant-Überweisungssystems, das es ermöglicht, Geld innerhalb von Sekunden von einem Konto auf ein anderes zu überweisen. **
-
Welche Banken Wirecard?
Welche Banken haben mit Wirecard zusammengearbeitet oder Geschäftsbeziehungen unterhalten? **

Sind Banken Sachfirmen?
Nein, Banken sind keine Sachfirmen. Sie sind Dienstleistungsunternehmen, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbieten. Im Gegensatz zu Sachfirmen, die physische Produkte herstellen oder verkaufen, bieten Banken immaterielle Dienstleistungen an, die auf Geld und Finanztransaktionen basieren. **
Wovon leben Banken?
Banken leben hauptsächlich von den Zinseinnahmen, die sie aus Kreditvergaben und Anlagen generieren. Sie verdienen auch durch Gebühren und Provisionen aus verschiedenen Finanzdienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Vermögensverwaltung. Ein weiterer wichtiger Einnahmequelle sind die Handelsgewinne aus dem Eigenhandel mit Wertpapieren und Derivaten. **
Top-Angebote
Produkte zum Begriff Banken-App:
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absina Wallbox Typ 2 Mode 3 16A 11kW App, RFIDEntdecken Sie die Freiheit einer zuverlässigen und leistungsstarken Ladelösung für Ihr Elektrofahrzeug! Unsere innovative Wallbox bietet Ihnen flexibles und effizientes Laden mit einer Ladeleistung von 11kW und einem einstellbaren Ladestrom von 8A bis 16A. Mit der intuitiven App-Steuerung können Sie den Ladevorgang bequem von Ihrem Smartphone aus überwachen und steuern, sodass Sie jederzeit die volle Kontrolle über den Ladezustand Ihres Fahrzeugs haben. Zudem sorgt das mitgelieferte CEE-Anschlusskabel für einen einfachen und sicheren Anschluss an Ihr Stromnetz. Ladestromanpassung direkt am Gerät Der Ladestrom (6A / 8A / 10A / 13A / 16A) kann nun direkt an der Wallbox eingestellt werden. Ladestartverzögerung direkt am Gerät Die Startverzögerung (2h / 4h / 6h / 8h / 10h) kann nun ebenfalls direkt an der Wallbox eingestellt werden. Deaktivierbarer RFID-Schutz Die RFID-Schutzfunktion kann deaktiviert werden, wenn die Wallbox beispielsweise dauerhaft in einer geschützten Umgebung wie einer privaten Garage eingesetzt wird. Verbesserte App-Verbindung Die Wallbox ermöglicht einen flexibleren Einsatz auch bei eingeschränkter WLAN-Verfügbarkeit. Steuerung der Wallbox per App genügt eine Bluetooth- oder WLAN-Verbindung. (Für die erstmalige Einrichtung der App werden weiterhin Bluetooth und WLAN benötigt. Falls kein WLAN vorhanden ist, kann dies beispielsweise über einen mobilen Hotspot eines zweiten Smartphones gelöst werden.)304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher sind die Banken App?
Wie sicher sind die Banken App? Banken Apps sind in der Regel sehr sicher, da sie strenge Sicherheitsmaßnahmen wie Verschlüsselungstechnologien und Zwei-Faktor-Authentifizierung verwenden. Die meisten Banken investieren erhebliche Ressourcen in die Sicherheit ihrer Apps, um sicherzustellen, dass die persönlichen und finanziellen Daten der Benutzer geschützt sind. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie die Verwendung von sicheren Passwörtern und die Aktualisierung der App regelmäßig. Trotz der hohen Sicherheitsstandards ist es jedoch wichtig, vorsichtig zu sein und verdächtige Aktivitäten sofort zu melden. **
-
Können Banken eine bestimmte 2FA-App vorschreiben?
Banken können in der Regel keine bestimmte 2FA-App vorschreiben, da die Auswahl der 2FA-Methode in der Regel dem Kunden überlassen bleibt. Allerdings können Banken bestimmte 2FA-Apps empfehlen oder bevorzugen, da diese möglicherweise als sicherer oder benutzerfreundlicher angesehen werden. Letztendlich liegt es jedoch in der Verantwortung des Kunden, welche 2FA-App er verwendet. **
-
Wie lautet die Geschichte der Banken von 1924 bis 1929?
In den Jahren von 1924 bis 1929 erlebten die Banken eine Phase des Wachstums und der Expansion. Die Wirtschaft florierte und die Banken profitierten von steigenden Kreditvergaben und Investitionen. Dies führte zu einem Boom an der Börse, der jedoch im Oktober 1929 mit dem Börsencrash endete und die Weltwirtschaftskrise auslöste. Viele Banken gingen bankrott und es kam zu einer massiven Krise im Bankensektor. **
-
Können Banken beglaubigen?
Ja, Banken können beglaubigen. Oft bieten Banken diesen Service an, um die Echtheit von Dokumenten wie z.B. Unterschriften zu bestätigen. Dies kann zum Beispiel bei Verträgen, Vollmachten oder anderen wichtigen Dokumenten erforderlich sein. Es ist ratsam, vorher bei der Bank nachzufragen, ob sie beglaubigen können und welche Unterlagen dafür benötigt werden. In der Regel wird für die Beglaubigung eine Gebühr erhoben. **
Ähnliche Suchbegriffe für Banken-App
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
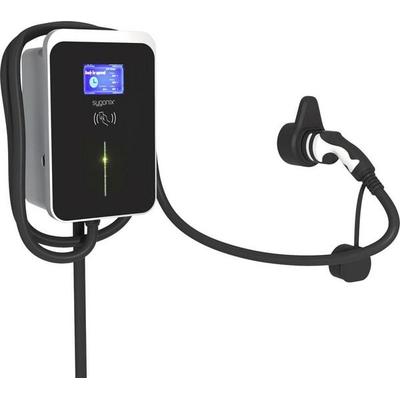
Sygonix Wallbox Typ 2 Mode 3 32A 22kW App, WiFi, RFIDIntelligente Wallbox Evse Typ 2 – Sicher Und Schnell Laden Diese Robuste Wallbox Bietet Ihnen Schnelles Und Sicheres Laden Ihres Elektroautos Zu Hause. Mit Zahlreichen Schutzfunktionen Und Einer Intuitiven Bedienung Ist Sie Der Ideale Begleiter Für...315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Banken Echtzeitüberweisung?
Welche Banken bieten Echtzeitüberweisungen an? Echtzeitüberweisungen werden in Deutschland von den meisten Banken angeboten, darunter beispielsweise die Sparkassen, Volksbanken, Commerzbank, Deutsche Bank und Postbank. Auch Online-Banken wie N26, ING und DKB ermöglichen Echtzeitüberweisungen. Es ist jedoch ratsam, vorab bei der eigenen Bank nachzufragen, ob sie diesen Service anbietet, da nicht alle Banken bereits Echtzeitüberweisungen unterstützen. Die Einführung der Echtzeitüberweisungen ist Teil des SEPA-Instant-Überweisungssystems, das es ermöglicht, Geld innerhalb von Sekunden von einem Konto auf ein anderes zu überweisen. **
-
Welche Banken Wirecard?
Welche Banken haben mit Wirecard zusammengearbeitet oder Geschäftsbeziehungen unterhalten? **
-
Sind Banken Sachfirmen?
Nein, Banken sind keine Sachfirmen. Sie sind Dienstleistungsunternehmen, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbieten. Im Gegensatz zu Sachfirmen, die physische Produkte herstellen oder verkaufen, bieten Banken immaterielle Dienstleistungen an, die auf Geld und Finanztransaktionen basieren. **
-
Wovon leben Banken?
Banken leben hauptsächlich von den Zinseinnahmen, die sie aus Kreditvergaben und Anlagen generieren. Sie verdienen auch durch Gebühren und Provisionen aus verschiedenen Finanzdienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Vermögensverwaltung. Ein weiterer wichtiger Einnahmequelle sind die Handelsgewinne aus dem Eigenhandel mit Wertpapieren und Derivaten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.